Lorsqu’il s’agit de choisir une nouvelle voiture, beaucoup se posent la question suivante : quel impact le modèle de voiture a-t-il sur le prix moyen assurance auto ? Entre une petite citadine et un suv, les écarts ne sont pas anodins, surtout lors de la souscription à une formule d’assurance adaptée au budget. Cette réflexion devient centrale pour toute personne souhaitant dénicher une assurance auto pas chère sans sacrifier la garantie minimale nécessaire.
Le modèle de voiture et ses critères d’influence sur l’assurance
Chaque type de véhicule présente des caractéristiques propres, influençant directement le coût de l’assurance. La distinction entre citadine compacte et suv volumineux illustre précisément la complexité de ce sujet. La compagnie d’assurance examine différents éléments techniques pour évaluer le risque et fixer son tarif.
En comparant plusieurs profils d’automobilistes, on constate que la carrosserie, la puissance du véhicule, mais aussi la réputation liée à la catégorie (suv familial, berline citadine ou break) jouent un rôle non négligeable dans la détermination du tarif final. Cela va bien au-delà de la simple apparence extérieure.
- La cylindrée et la puissance du véhicule
- L’année de mise en circulation (ancienneté du véhicule)
- La fréquence des vols ou accidents selon chaque type de véhicule
- L’usage prévu : déplacements urbains quotidiens ou grands trajets familiaux
- Le coût des réparations potentielles
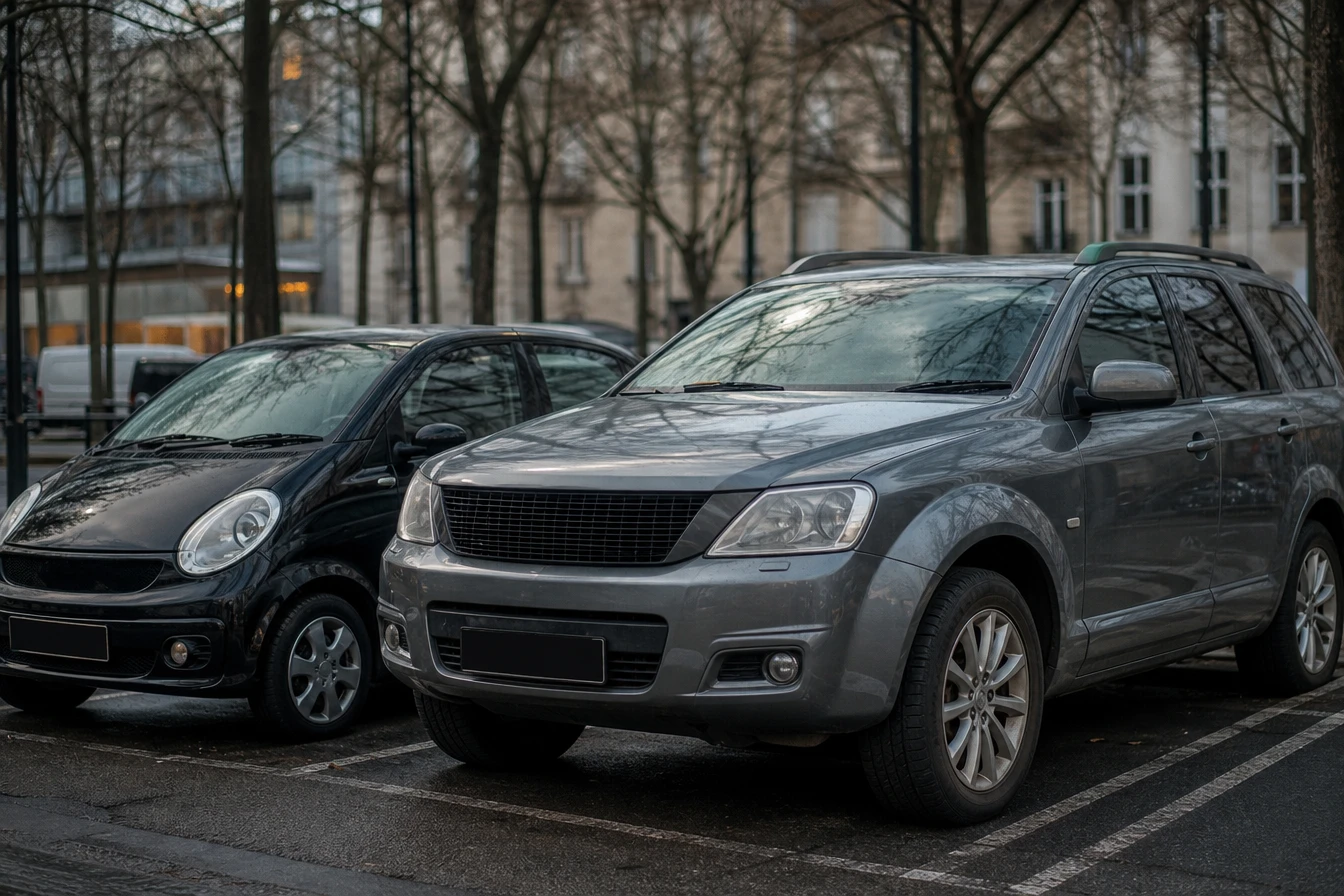
Citadine ou suv : quelles différences notables sur le prix moyen assurance auto ?
Une citadine se distingue souvent par sa maniabilité et son gabarit compact, parfait pour circuler en ville. À l’opposé, le suv séduit par son aspect sécurisant, sa capacité d’accueil et son allure statutaire. Toutefois, ces points se traduisent parfois par une variation significative au niveau du tarif de l’assurance.
Les assureurs considèrent qu’une petite citadine représente généralement un risque moindre. Sa faible puissance réduit la tentation de conduite sportive, tandis que les coûts de remise en état restent abordables grâce à la simplicité des pièces. Ce cumul permet souvent de bénéficier d’une assurance auto pas chère, notamment avec LesFurets.
Pourquoi les suv sont-ils parfois plus chers à assurer ?
Bien que de nombreux conducteurs associent le suv à la sécurité, cet avantage peut impliquer un revers financier sur la prime d’assurance. Le poids supérieur et la puissance importante de ces véhicules entraînent logiquement une augmentation des frais éventuels en cas de sinistre.
À cela s’ajoutent la valeur à neuf généralement plus élevée ainsi qu’un attrait croissant auprès des voleurs, bien répertoriés dans les statistiques d’incidents. Résultat : l’assureur majore sa cotisation afin d’anticiper les dépenses potentielles liées à la nature même du suv.
La citadine : alliée de l’assurance auto pas chère ?
La plupart des citadines ont été conçues pour offrir confort et efficacité dans les milieux urbains. Leur conception simple et leur motorisation modeste limitent considérablement les risques de sollicitation lors de la conduite.
Par conséquent, le prix moyen assurance auto s’en trouve largement diminué, notamment pour les jeunes conducteurs ou ceux qui privilégient une formule d’assurance au tiers. Il n’est donc pas rare de voir les citadines truster le haut du classement des contrats d’assurance auto pas chère.
Formule d’assurance : un paramètre clé dans la recherche d’un prix attractif
Outre le modèle de voiture, la sélection de la formule d’assurance influence grandement le facteur prix. La distinction entre assurance au tiers, couverture intermédiaire ou tous risques pèse lourd dans le calcul effectué par la compagnie.
L’usager doit alors faire correspondre son besoin réel de protection avec le budget consacré à son véhicule, tout en gardant à l’esprit que toutes les options ne conviennent pas à chaque profil automobile ni à chaque usage.
Assurance au tiers : solution économique pour petits budgets ?
Souvent plébiscitée pour réduire la facture, l’assurance au tiers offre la protection minimale exigée par la loi. Son intérêt principal réside dans un coût initial très contenu, idéal pour les propriétaires de modèles économiques comme la petite citadine d’occasion.
Cependant, cette option implique une prise de risque en cas de dommages matériels supplémentaires, car elle n’indemnise guère les dégâts subis par le conducteur lui-même. D’où l’intérêt de comparer scrupuleusement les garanties comprises avant de se décider.
Formule tous risques : choix pertinent pour un véhicule neuf ou un suv ?
Pour un propriétaire de suv récent, la formule tous risques devient vite incontournable. Elle couvre une large palette de situations (vol, bris de glace, vandalisme…) et préserve la majorité des intéressés contre toute déconvenue majeure.
Cette assurance complète reste cependant la plus coûteuse, notamment pour les autos puissantes ou très haut de gamme. La sérénité qui l’accompagne peut justifier cette dépense, en particulier lorsqu’il s’agit de protéger un bien de grande valeur ou destiné à un usage familial intensif.
Autres facteurs qui influencent le coût de l’assurance auto
Si le type de véhicule joue un rôle déterminant, il n’explique pas à lui seul pourquoi les tarifs varient autant. D’autres paramètres individuels interviennent au moment d’obtenir un prix personnalisé, parfois même plus que la marque ou la série du modèle de voiture choisi.
Une analyse globale englobe par exemple l’expérience de conduite de l’assuré, l’historique des sinistres, le lieu de stationnement habituel ou encore le taux de bonus-malus acquis. Tous ces critères, évalués par les compagnies, modulent la prime finale sans jamais reléguer au second plan l’importance du modèle sélectionné.
- Le profil du conducteur (âge, antécédents de conduite)
- L’adresse du domicile (zone urbaine à risque ou campagne tranquille)
- Le kilométrage annuel déclaré
- La présence ou non d’options de sécurité additionnelles
Ancienneté du véhicule : pourquoi fait-elle varier le tarif ?
Plus un véhicule prend de l’âge, moins sa valeur résiduelle attire l’attention des assureurs sur le segment « tous risques« . La décote naturelle tempère logiquement la prime à payer, particulièrement pour une citadine vieille de quelques années.
En revanche, les suv récents inspirent davantage de prudence financière. Les établissements anticipent un coût élevé de remplacement ou de réparation, d’où l’application régulière de surprimes pour ce type de véhicule.
Voiture familiale : un modèle avantageux pour l’assurance ?
Quand une famille choisit son véhicule (qu’il soit suv spacieux ou monospace), elle recherche souvent sécurité et fonctionnalité avant tout. Certains assureurs considèrent positivement cet usage collectif, car l’image du parent prudent réduit statistiquement le nombre de sinistres déclarés.
Néanmoins, la tendance actuelle valorise toujours les voitures peu onéreuses à entretenir et faiblement motorisées, ce qui explique pourquoi une citadine avec cinq portes reste compétitive face à certains suv du point de vue de l’assurance auto pas chère.
Comment optimiser le prix de son assurance selon le modèle choisi ?
Même en optant pour un modèle de voiture perçu comme « cher à couvrir », il reste possible de négocier une assurance auto pas chère grâce à plusieurs stratégies adaptées. Les astuces ne manquent pas pour ajuster au mieux la balance entre économies et sécurité.
Avant tout, il s’avère essentiel de comparer les offres du marché à prestations équivalentes. Certaines compagnies proposent des réductions selon la situation géographique, l’installation d’un système antivol performant ou la limitation des kilomètres parcourus annuellement.
- Souscrire une formule d’assurance personnalisée (ajustée à l’usage effectif)
- Privilégier les franchises raisonnables pour abaisser les mensualités
- Mettre en avant son bonus/malus et son expérience sans accident
- Équiper sa voiture de dispositifs antivol reconnus
- Éviter les options inutiles pour coller au strict nécessaire
Un autre levier consiste à opter pour une version d’entrée de gamme du suv ou de la citadine afin de limiter la puissance du véhicule et les équipements additionnels susceptibles de renchérir la cotisation. Adapter l’étendue des garanties à la réalité de l’utilisation quotidienne contribue aussi à préserver un budget cohérent.
Vers un choix raisonné entre citadine, suv et assurance auto pas chère
Le duel entre petite citadine et suv ne se limite pas seulement à des questions de confort ou de mode. L’impact sur le prix moyen assurance auto s’observe à toutes les étapes du parcours d’achat, depuis le devis jusqu’à la signature du contrat. Prendre le temps de définir le bon compromis permet d’éviter les mauvaises surprises.
Penser long terme conduit certains à reconsidérer leurs priorités : préférer une petite citadine maligne pour aller travailler ou oser le suv familial pour voyager loin, chaque modèle de voiture impose une stratégie d’assurance distincte. Bien renseigné, chacun est en mesure de sélectionner la formule la plus équilibrée, sans renoncer à ses envies.